
11 Bank Kecil Tutup Sepanjang 2026, OJK Buka Suara soal Isu Krisis Perbankan
OJK mencatat 11 bank kecil atau BPR tutup sepanjang 2026 hingga Agustus, terbaru PT BPR Citra Bersada Abadi di Bekasi. Pengamat menilai fenomena ini bukan alarm krisis perbankan, melainkan bagian dari penegakan disiplin industri dan konsolidasi. BPR dinilai kesulitan bersaing dengan bank besar, fintech, hingga pinjol.
Otoritas Jasa Keuangan (OJK) mencatat sebanyak 11 bank tutup sepanjang 2026 hingga Agustus. Penutupan terbaru menimpa PT Bank Perekonomian Rakyat (BPR) Citra Bersada Abadi yang berlokasi di Bintara, Bekasi Barat, Kota Bekasi, Jawa Barat. Pencabutan izin usaha bank tersebut tertuang dalam Keputusan Anggota Dewan Komisioner OJK Nomor KEP-62/D.03/2026 dan efektif berlaku per 19 Agustus 2026.
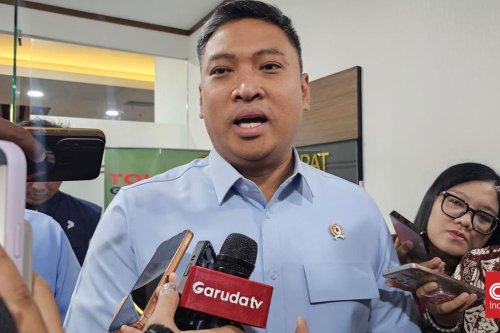
Kepala OJK Jakarta, Bogor, Depok, dan Bekasi Edwin Nurhadi menyatakan bahwa pencabutan izin usaha PT BPR Citra Bersada Abadi merupakan bagian dari tindakan pengawasan yang dilakukan pihaknya. Menurut Edwin, langkah itu bertujuan menjaga dan memperkuat industri perbankan sekaligus mempertahankan kepercayaan masyarakat. Dengan pencabutan izin tersebut, seluruh kegiatan operasional bank dihentikan dan kantornya ditutup untuk umum.
Penutupan bank kecil sepanjang tahun ini berlangsung bertahap. Pada Januari 2026, OJK mencabut izin PT BPR Suliki Gunung Mas di Sumatra Barat per 7 Januari dan PT BPR Prima Master Bank di Surabaya, Jawa Timur, pada 27 Januari. Memasuki Februari, izin Perumda BPR Bank Cirebon di Jawa Barat dicabut pada 9 Februari, disusul PT BPR Kamadana di Kabupaten Bangli, Bali, pada 18 Februari.
Pada Maret, giliran PT BPR Koperindo Jaya di Jakarta Pusat yang dicabut izinnya efektif 9 Maret dan PT BPR Pembangunan Nagari di Kabupaten Agam, Sumatra Barat, pada 31 Maret. Selanjutnya, PT BPR Ceper Permata Artha di Jawa Tengah dicabut izinnya per 25 Juni 2026. Pada Juli, OJK mencabut izin PT BPR Dwicahaya Nusaperkasa di Jawa Timur per 3 Juli, PT BPR Mataram Mitra Manunggal di Yogyakarta per 7 Juli, serta PT BPR Syariah Hasanah Mandiri di Depok, Jawa Barat, per 16 Juli 2026.
Pengamat Perbankan Paul Sutaryono menilai maraknya penutupan BPR dipicu sejumlah faktor mendasar. Salah satunya adalah populasi bank kecil yang terlalu banyak sehingga otoritas pengawas kewalahan melakukan pemantauan secara intensif. Menurut Paul, menjamurnya BPR tidak lepas dari riwayat regulasi masa lalu, seperti Paket Kebijakan Oktober 1988 (Pakto 88) yang mempermudah pendirian bank dengan modal minim.
"Alhasil Indonesia kebanjiran bank, termasuk BPR. Selain itu, BPR yang dicabut izinnya itu karena mismanagement alias tidak dikelola sebagaimana mestinya. Ada lagi karena fraud yang tidak bisa disembuhkan," ujar Paul kepada CNNIndonesia.com, Kamis (27/8). Selain persoalan internal, Paul menambahkan BPR sulit bersaing dengan bank umum berukuran besar yang makin agresif merambah daerah. Ia mencontohkan bank besar seperti BRI yang memiliki kantor unit di kecamatan, ditambah tekanan dari fintech.
Pengamat Perbankan Moch Amin Nurdin menegaskan bahwa maraknya pencabutan izin BPR bukan cerminan kondisi krisis perbankan. Ia melihat fenomena ini sebagai kombinasi antara penegakan disiplin industri dan konsolidasi oleh regulator. Menurut Amin, pencabutan izin pada dasarnya merupakan tahap akhir setelah bank diberi kesempatan melakukan penyehatan. Ia mencontohkan kasus PT BPR Ceper Permata Artha yang sempat berstatus Bank Dalam Penyehatan akibat persoalan permodalan dan tingkat kesehatan sebelum masuk tahap resolusi.
"Bukan karena BPR dan industri sedang dalam kondisi krisis, justru dari perspektif pengawasan, keberanian regulator mengambil tindakan terhadap bank yang tidak lagi viable merupakan bagian dari menjaga integritas industri dan melindungi nasabah," tambah Amin. Meski begitu, ia mengakui angka 11 bank kecil yang ditutup tetap menjadi alarm kewaspadaan bagi BPR lain terkait permodalan, kualitas aset, tata kelola, hingga manajemen risiko.
Amin menilai masalah utama industri BPR bukan terletak pada regulasi yang terlalu longgar, melainkan ketidakmampuan beradaptasi dengan peta bisnis yang berubah cepat. BPR menghadapi tekanan dari bank umum yang semakin agresif di segmen mikro, digital banking, fintech lending atau pinjol, hingga perubahan perilaku konsumen yang menginginkan layanan cepat, murah, dan digital. Karena itu, ia mendorong BPR melakukan pembenahan internal menyeluruh, mulai dari penguatan permodalan dan konsolidasi, transformasi model bisnis sebagai community bank yang memahami karakter UMKM dan ekonomi lokal, hingga penguatan perlindungan nasabah melalui transparansi dan pengawasan proaktif.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0