
PSAK 117 Ubah Cara Baca Laporan Keuangan Asuransi, Premi Bukan Patokan Utama
Penerapan PSAK 117 mengubah cara perusahaan asuransi mengakui pendapatan. Premi tidak lagi dicatat langsung sebagai pendapatan, melainkan digantikan oleh insurance revenue. AAJI menilai laporan keuangan kini lebih mencerminkan sumber laba, dan investor disarankan menggunakan indikator seperti hasil jasa asuransi dan CSM.
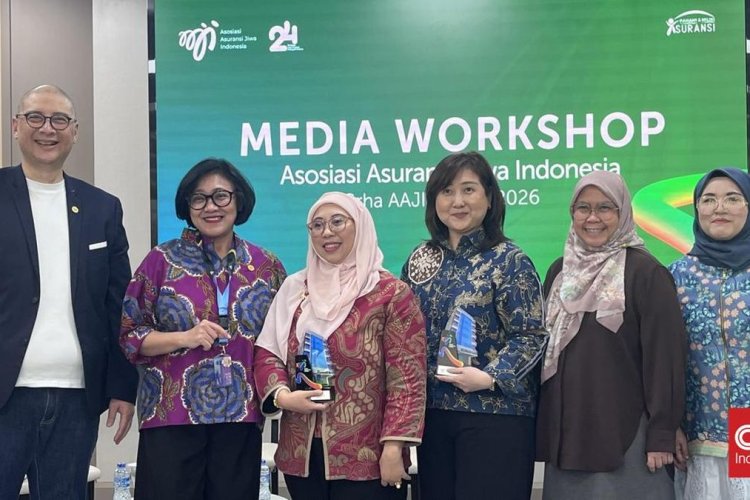
Jakarta - Penerapan Pernyataan Standar Akuntansi Keuangan (PSAK) 117 membawa perubahan signifikan dalam penyajian laporan keuangan perusahaan asuransi. Asosiasi Asuransi Jiwa Indonesia (AAJI) menyatakan bahwa masyarakat dan investor tidak dapat lagi menjadikan besaran premi sebagai acuan utama untuk menilai kinerja keuangan perusahaan.
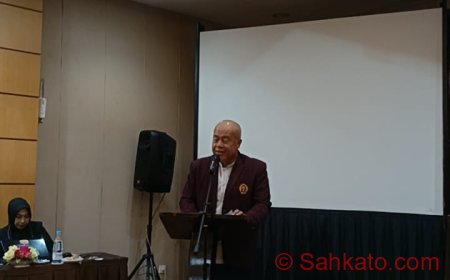
Head Working Group Keuangan dan Permodalan AAJI, Sisca Wirjawan, menjelaskan bahwa standar akuntansi baru ini mengubah cara pengakuan pendapatan. Premi yang diterima perusahaan tidak lagi langsung dicatat sebagai pendapatan dalam laporan laba rugi. Sebagai gantinya, laporan keuangan akan menampilkan insurance revenue atau pendapatan jasa asuransi, yang mencerminkan pendapatan atas jasa perlindungan yang telah diberikan kepada pemegang polis selama periode berjalan.
Menurut Sisca, perubahan ini bertujuan agar laporan keuangan lebih menggambarkan sumber pendapatan perusahaan secara riil, bukan sekadar mencatat arus kas premi yang masuk. Dengan demikian, investor dapat membedakan laba yang berasal dari bisnis inti asuransi dengan keuntungan dari hasil investasi.
"Sekarang kita lebih melihat source of earning. Perusahaan asuransi itu sebenarnya untung dari mana, apakah dari bisnis inti asuransinya atau ternyata dari hasil investasinya," ujarnya dalam Media Workshop AAJI, Kamis (31/7).
Sisca menegaskan bahwa PSAK 117 tidak mengubah model bisnis, produk, maupun layanan perusahaan asuransi. Standar baru ini hanya mengubah metode pengukuran cadangan serta penyajian laporan keuangan. Ia juga menambahkan bahwa total keuntungan dari satu polis tetap sama antara PSAK lama dan PSAK 117, hanya saja waktu pengakuan laba yang berbeda.
Dengan adanya standar baru ini, AAJI berharap publik mulai menggunakan indikator lain untuk menilai kinerja perusahaan asuransi, seperti insurance revenue, hasil jasa asuransi, hasil investasi, dan Contractual Service Margin (CSM) yang mencerminkan potensi laba masa depan. "Angka pendapatan sudah tidak bisa dibandingkan lagi dengan periode sebelumnya. Sekarang informasi yang lebih penting adalah insurance revenue, hasil jasa asuransi, investment result, dan CSM," kata Sisca.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0