
Gaji Rp8 Juta Masih Bisa Punya Rumah, Ini Hitungan dan Strategi yang Disarankan Perencana Keuangan
Perencana keuangan menilai gaji Rp8 juta per bulan masih realistis untuk membeli rumah, asalkan cicilan KPR maksimal 30 persen penghasilan atau sekitar Rp2,4 juta dan DP disiapkan 10-20 persen. Rumah pertama sebaiknya dipandang sebagai batu loncatan, dengan pilihan rumah subsidi FLPP di Bodetabek atau rusunami di Jakarta.
Gaji Rp8 juta per bulan sering dianggap tidak cukup untuk membeli rumah, terutama di Jakarta yang harga tanahnya terus melonjak. Namun, dua perencana keuangan menilai anggapan itu tidak sepenuhnya benar. Membeli rumah dengan penghasilan tersebut masih realistis, asalkan calon pembeli mau menyesuaikan ekspektasi, lokasi, dan kemampuan finansial.
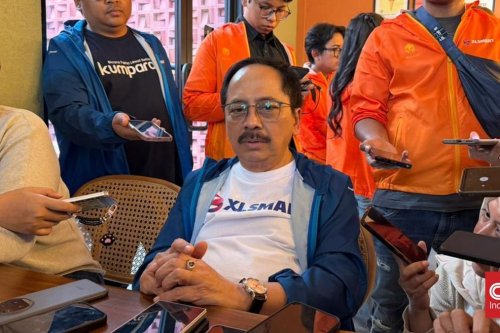
Perencana keuangan Mitra Rencana Edukasi (MRE), Andi Nugroho, mengatakan keputusan membeli rumah atau menyewa sangat bergantung pada kondisi masing-masing. Menurut dia, membeli rumah meski bukan hunian impian tetap masuk akal. "Kalau membeli rumah walau bukan impian masih realistis. Bila ditanya mana yang lebih bijak, akan sangat tergantung pada kemampuan finansial, preferensi, situasi dan kondisi masing-masing," kata Andi kepada CNNIndonesia.com, Kamis (27/8).
Andi mengingatkan bahwa perbandingan biaya tempat tinggal tidak cukup hanya melihat harga sewa dan cicilan KPR. Jarak ke kantor serta biaya transportasi juga perlu dihitung. Ia memberi ilustrasi, sewa tempat tinggal dekat kantor bisa Rp3 juta per bulan, tetapi biaya transportasi nyaris nol karena bisa ditempuh dengan berjalan kaki dalam 15 menit. Sebaliknya, rumah jauh dengan cicilan KPR Rp1,5 juta per bulan membutuhkan biaya KRL dan TransJakarta sekitar Rp7.500 per hari atau Rp165 ribu per bulan, dengan waktu perjalanan 1,5-2 jam. "Meskipun sewa rumah dekat kantor perbulan lebih mahal dibandingkan dengan KPR rumah yang lokasinya jauh dari kantor, namun punya keunggulan waktu perjalanan yang jauh lebih singkat sehingga lebih bisa lebih less-stressed," ujar Andi.
Untuk menjaga keuangan tetap sehat, Andi menyarankan cicilan KPR maksimal 30 persen dari penghasilan. Dengan gaji Rp8 juta, cicilan idealnya sekitar Rp2,4 juta per bulan. Sementara dana DP sebaiknya disisihkan 10-20 persen dari penghasilan setiap bulan, dengan lama menabung menyesuaikan harga rumah yang ditargetkan. Ia menilai rumah seharga Rp200 juta-Rp300 juta masih bisa ditemukan di Jakarta, meski kemungkinan berukuran kecil dan berada di pemukiman padat atau gang yang sulit dilalui mobil. Di kawasan penyangga Jabodetabek, peluang mendapat rumah serupa lebih terbuka dengan ukuran lebih besar, tetapi jarak ke tempat kerja menjadi lebih jauh.
Senada dengan Andi, perencana keuangan Mike Rini Sutikno menilai pekerja bergaji Rp8 juta masih berpeluang membeli rumah. Menurut dia, persoalan utama sering kali bukan kemampuan finansial, melainkan ekspektasi terhadap rumah pertama. Anak muda kerap merasa tidak mampu karena melihat harga properti melonjak sementara pendapatan tidak tumbuh secepat harga rumah. Padahal, rumah pertama tidak harus langsung menjadi rumah ideal. "Kalau rumah pertama saran saya kita pandang sebagai semacam kayak batu loncatan lah. Jadi first try-nya kita gitu, kita harus melampaui fase rumah pertama ini dulu ya," ujar Mike.
Mike menilai KPR bisa menjadi pilihan jika calon pembeli sudah memiliki dana DP dan dana darurat. Ia membandingkan biaya sewa yang terus keluar setiap bulan tanpa menghasilkan aset. Sebagai gambaran, sewa Rp20 juta per tahun berarti dalam lima tahun pengeluaran mencapai Rp100 juta. Jika dana itu dialokasikan untuk DP dan cicilan KPR, dalam periode yang sama pemilik setidaknya sudah memiliki aset rumah meski cicilannya belum lunas. Untuk gaji Rp8 juta, ia juga menggunakan batas cicilan maksimal 30 persen atau sekitar Rp2,4 juta per bulan, dengan DP ideal 10-20 persen dari harga rumah.
Soal target menabung DP, Mike menyarankan tidak lebih dari dua tahun. Dengan menyisihkan Rp2,4 juta per bulan selama 24 bulan, tabungan pokok mencapai Rp57,6 juta. Jumlah itu bisa ditambah 50-100 persen THR atau bonus tahunan sehingga menurut perhitungannya bisa mencapai sekitar Rp70 juta-Rp80 juta dalam dua tahun. Dana tersebut juga perlu memperhitungkan biaya lain di luar DP, seperti booking fee, BPHTB, asuransi, notaris, dan biaya pengikatan kredit di bank.
Untuk pilihan hunian, Mike menilai rumah tapak di Jakarta cukup sulit dijangkau dengan batas cicilan Rp2,4 juta. Alternatifnya adalah rumah susun bersubsidi atau rusunami. Bagi yang mengincar rumah tapak, kawasan Bodetabek lebih realistis, misalnya rumah subsidi skema FLPP sekitar Rp180 juta dengan DP 1 persen atau sekitar Rp1,8 juta dan asumsi cicilan sekitar Rp1,18 juta per bulan untuk tenor 20 tahun, atau setara 15 persen dari gaji Rp8 juta. Ada pula opsi rumah komersial Rp300 juta-Rp350 juta dengan DP 10 persen sekitar Rp30 juta-Rp35 juta dan cicilan Rp2 juta-Rp2,4 juta per bulan untuk tenor 15-20 tahun, tergantung skema bunga dan bank.
Mike menyebut kawasan penyangga seperti Bogor, Depok, dan Bekasi, terutama yang terhubung transportasi publik seperti KRL, sebagai area yang layak dipertimbangkan. "Kalau saya lihat kuncinya berarti lokasi, lokasi di Bodetabek yang terintegrasi yang dekat dengan transportasi publik sehingga produktivitas kerja tetap terjaga ya budget juga tetap terjaga jadi memiliki rumah impian tercapai dan kita tetap bisa menghemat biaya transportasinya," pungkasnya. Dengan begitu, gaji Rp8 juta bukan penghalang mutlak untuk memiliki rumah. Kuncinya adalah menyesuaikan harga, lokasi, DP, cicilan, dan biaya hidup dengan kemampuan finansial, bukan memaksakan rumah impian sejak awal.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0