AAJI: PSAK 117 Ubah Fundamental Penilaian Kinerja Asuransi Jiwa
Asosiasi Asuransi Jiwa Indonesia (AAJI) menyatakan penerapan PSAK 117 mengubah secara fundamental cara menilai kinerja perusahaan asuransi. Kini fokus beralih dari premi dan laba ke sumber pendapatan, hasil jasa asuransi, hasil investasi, dan Contractual Service Margin (CSM). Standar ini sejalan dengan IFRS 17 dan memudahkan perbandingan dengan perusahaan global.
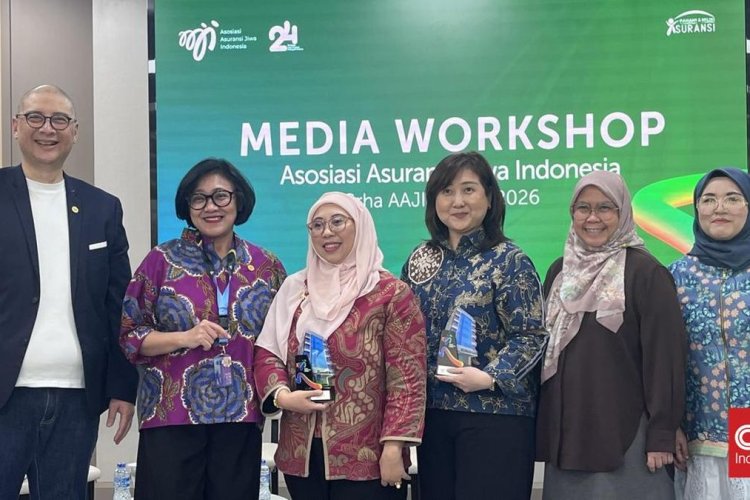
Asosiasi Asuransi Jiwa Indonesia (AAJI) menegaskan bahwa penerapan Pernyataan Standar Akuntansi Keuangan (PSAK) 117 membawa perubahan mendasar dalam penilaian kinerja perusahaan asuransi. Standar baru ini tidak lagi menempatkan premi atau laba sebagai tolok ukur utama, melainkan juga mempertimbangkan sumber keuntungan dan potensi laba di masa depan.
Head Working Group Keuangan dan Permodalan AAJI, Sisca Wirjawan, menyebut PSAK 117 sebagai transformasi paling signifikan dalam pelaporan keuangan industri asuransi. Meski tidak mengubah model bisnis, standar ini mengubah cara pengukuran cadangan, pengakuan laba, dan penyajian laporan keuangan secara keseluruhan.
Dalam Media Workshop AAJI di Jakarta, Jumat (31/7), Sisca menjelaskan bahwa implementasi PSAK 117 bukan sekadar perubahan standar akuntansi, tetapi juga mengubah proses operasional keuangan di perusahaan asuransi secara signifikan. Indikator yang selama ini menjadi perhatian publik, seperti pendapatan premi, tidak lagi menjadi ukuran utama.
Sebagai gantinya, perusahaan akan lebih dinilai berdasarkan insurance revenue, hasil jasa asuransi, hasil investasi, dan Contractual Service Margin (CSM). Menurut Sisca, perubahan ini memungkinkan investor melihat lebih jelas sumber keuntungan perusahaan, apakah berasal dari bisnis inti asuransi atau dari hasil investasi.
Hasil jasa asuransi kini menjadi indikator penting untuk menilai kontribusi bisnis inti perlindungan asuransi, sementara investment result menunjukkan besarnya kontribusi hasil investasi terhadap laba. CSM dinilai sebagai metrik utama karena mencerminkan keuntungan masa depan yang akan diakui secara bertahap selama perusahaan memberikan layanan kepada pemegang polis.
Sisca menegaskan bahwa PSAK 117 tidak mengubah total laba dari suatu polis, melainkan hanya mengubah pola pengakuannya agar lebih mencerminkan kondisi ekonomi sebenarnya. Dengan demikian, kinerja perusahaan menjadi lebih mudah dibandingkan dengan perusahaan asuransi di negara lain karena penyajian laporan keuangan telah mengadopsi standar internasional IFRS 17.
Ia menambahkan bahwa informasi yang dihasilkan menjadi lebih baik dan perusahaan asuransi Indonesia kini dapat lebih mudah dibandingkan dengan perusahaan global. Perubahan ini diharapkan meningkatkan transparansi dan kredibilitas industri asuransi di mata investor dan pemangku kepentingan lainnya.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Comments (0)