DJP Temukan 22.662 Wajib Pajak Masuk Cakupan Pajak Minimum Global, Baru 25 Persen Patuh
DJP mencatat 22.662 wajib pajak dalam 1.980 grup perusahaan terindikasi masuk cakupan pajak minimum global per 20 Oktober 2026. Baru 5.757 wajib pajak atau sekitar 25 persen yang telah memenuhi regulasi. DJP mengimbau perusahaan memastikan status dan menyiapkan data, serta memperhatikan batas pembayaran pajak tambahan 31 Desember 2026.
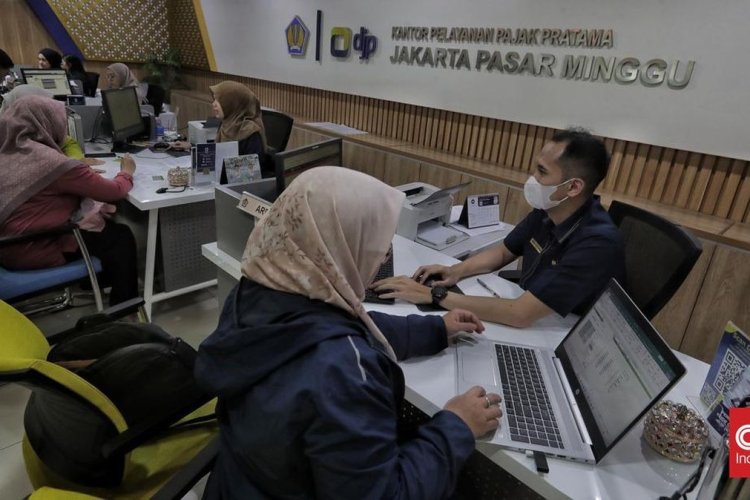
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan mencatat sebanyak 22.662 wajib pajak yang tergabung dalam 1.980 grup perusahaan terindikasi masuk dalam cakupan kebijakan pajak minimum global atau Global Minimum Tax (GMT) per 20 Oktober 2026. Dari jumlah tersebut, baru 5.757 wajib pajak yang telah melakukan pemenuhan regulasi, atau sekitar 25 persen dari keseluruhan wajib pajak yang terindikasi masuk cakupan GMT.
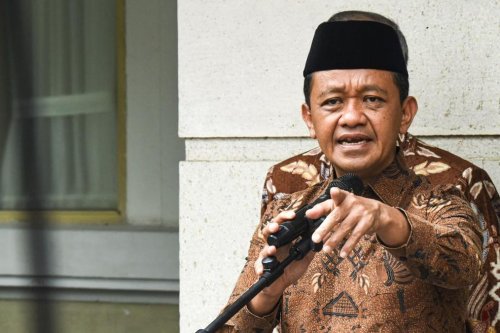
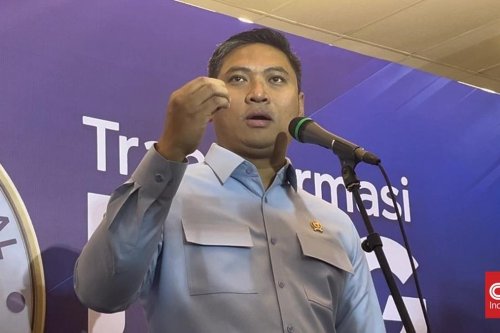
Data itu disampaikan Direktur Jenderal Pajak Bimo Wijayanto dalam acara Sosialisasi Pengurangan Sanksi Administrasi dan Pajak Minimum Global di Kantor Pusat DJP, Jakarta Selatan, Rabu (28/10). "Berdasarkan data kami, kemarin 20 Oktober 2026 terdapat 22.662 wajib pajak dalam 1.980 grup yang terindikasi masuk cakupan GMT," kata Bimo. "Dari 22.662 tersebut, sudah ada sebanyak 5.757 wajib pajak sudah melakukan pemenuhan regulasi. Ini sekitar 25 persen yang sudah melakukan pemenuhan regulasi," lanjutnya.
Bimo menekankan bahwa persiapan penerapan pajak minimum global membutuhkan koordinasi dan pemahaman mendalam mengenai ketentuan yang berlaku. Karena itu, DJP mengimbau perusahaan yang terindikasi masuk cakupan kebijakan tersebut untuk memastikan statusnya serta menyiapkan data bersama grup usaha masing-masing. "Kami menyadari persiapan pasti membutuhkan koordinasi yang detail dan pemahaman atas ketentuan yang berlaku," ujarnya.
DJP juga meminta perusahaan memperhatikan kewajiban pembayaran pajak tambahan apabila terdapat kekurangan pajak berdasarkan penghitungan GMT. Untuk tahun pajak 2025 bagi grup perusahaan dengan tahun buku kalender, batas waktu pembayaran umum berakhir pada 31 Desember 2026.
Bimo menjelaskan kebijakan pajak minimum global ditujukan bagi perusahaan yang menjadi bagian dari grup usaha multinasional berskala besar. Kebijakan ini merupakan bagian dari kerja sama internasional untuk mengatasi tantangan perpajakan seiring meningkatnya keterhubungan ekonomi antarnegara. Salah satu persoalan yang ingin diatasi adalah base erosion and profit shifting (BEPS), yakni praktik penggerusan basis pajak dan pengalihan laba ke yurisdiksi dengan tarif pajak lebih rendah.
Melalui kerja sama Organisasi untuk Kerja Sama dan Pembangunan Ekonomi (OECD) dan G20, negara-negara menyepakati solusi dua pilar untuk memperbarui sistem perpajakan internasional. Pilar pertama membahas alokasi hak pemajakan antaryurisdiksi, sedangkan Pilar Dua memperkenalkan pajak minimum global melalui mekanisme pajak tambahan. "Tujuannya adalah untuk membantu menciptakan sistem perpajakan internasional yang lebih adil dan mengurangi aggressive tax competition, persaingan tarif pajak yang terlalu berlebihan dan tidak fair," kata Bimo.
Secara umum, ketentuan GMT menyasar entitas dalam grup perusahaan multinasional yang memiliki pendapatan konsolidasi sedikitnya 750 juta euro dalam setidaknya dua dari empat tahun fiskal sebelumnya, dengan memperhatikan ketentuan yang berlaku. Tingkat pajak efektif suatu grup perusahaan di setiap yurisdiksi dibandingkan dengan tarif minimum 15 persen. Apabila tingkat pajak efektifnya berada di bawah ambang batas tersebut, pajak tambahan dapat timbul sesuai mekanisme dan pengecualian yang berlaku.
Bimo mengingatkan penghitungan pajak minimum global tidak cukup hanya dengan melihat tarif Pajak Penghasilan (PPh) badan yang tercantum dalam undang-undang. Perusahaan perlu memperhitungkan pajak efektif berdasarkan ketentuan GMT. Terdapat tiga mekanisme utama dalam penerapan pajak minimum global, yakni Qualified Domestic Minimum Top-up Tax (QDMTT), Income Inclusion Rule (IIR), dan Undertaxed Profits Rule (UTPR).
QDMTT merupakan mekanisme pajak minimum tambahan domestik yang memungkinkan Indonesia memungut pajak tambahan atas laba yang dikenai pajak di bawah tingkat minimum, sehingga hak pemajakan dapat diprioritaskan di negara tempat kegiatan usaha dan laba tersebut dihasilkan. IIR mengenakan pajak tambahan kepada entitas induk atas laba entitas dalam grup yang berada di yurisdiksi dengan tingkat pajak efektif di bawah 15 persen. Sementara UTPR merupakan mekanisme yang dapat diterapkan terhadap pajak tambahan yang belum tercakup melalui IIR, sesuai ketentuan yang berlaku.
Di Indonesia, penerapan pajak minimum global berlandaskan Peraturan Menteri Keuangan (PMK) Nomor 136 Tahun 2024. Ketentuan tersebut mengatur penerapan IIR dan pajak minimum domestik yang mulai berlaku pada 1 Januari 2025, sedangkan UTPR mulai berlaku pada 1 Januari 2026. Selain itu, Peraturan Direktur Jenderal Pajak Nomor PER-6/PJ/2026 mengatur tata cara pelaksanaan hak dan pemenuhan kewajiban perpajakan terkait GMT, termasuk penambahan status wajib pajak, pelaporan, dan pembayaran pajak tambahan. Bimo meminta perusahaan yang menjadi bagian dari grup multinasional untuk memeriksa laporan keuangan konsolidasi grup dan memastikan apakah mereka termasuk dalam cakupan GMT. "Kami mengajak perusahaan yang termasuk dalam cakupan untuk bisa memastikan status dan menyiapkan data bersama grup usahanya," ujarnya.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0


Comments (0)