DJP Bebaskan Sanksi Telat Lapor SPT hingga 100 Persen, Ada Batas Waktunya
DJP Kemenkeu menghapus sanksi administratif hingga 100 persen bagi wajib pajak yang terlambat menyampaikan SPT Tahunan PPh untuk tahun pajak sampai 2025. Penghapusan penuh berlaku bagi SPT yang disampaikan 8 Oktober hingga 31 Desember 2026, sedangkan periode berikutnya hanya mendapat pengurangan 50 persen dan 25 persen. Fasilitas ini bukan pemutihan pajak karena pokok utang tetap harus dilunasi.
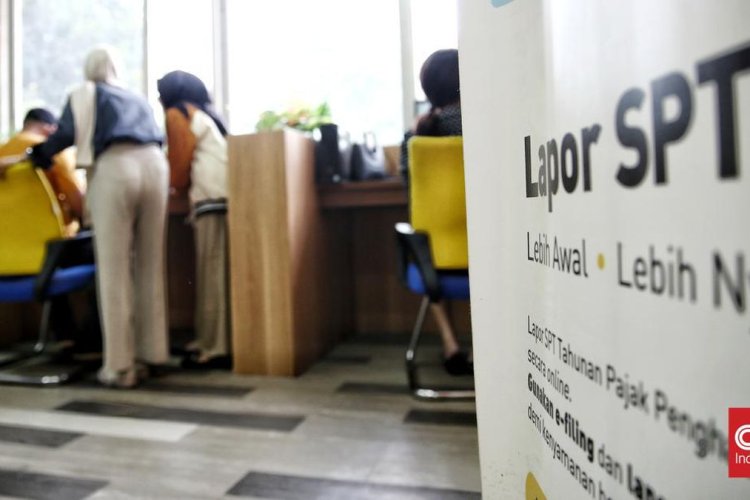
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memberikan keringanan berupa penghapusan sanksi administratif hingga 100 persen bagi wajib pajak yang terlambat menyampaikan Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan (PPh) untuk tahun pajak sampai dengan 2025. Kebijakan ini berlaku sepanjang wajib pajak memenuhi persyaratan yang ditetapkan.
Direktur Jenderal Pajak Bimo Wijayanto menjelaskan bahwa besaran pengurangan atau penghapusan sanksi bergantung pada waktu penyampaian SPT. Semakin cepat wajib pajak menuntaskan kewajibannya, semakin besar manfaat yang diperoleh. Hal itu disampaikannya dalam sosialisasi kebijakan pengurangan atau penghapusan sanksi administratif di Jakarta, Rabu (28/10).
Merujuk Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, sanksi keterlambatan penyampaian SPT Tahunan PPh untuk tahun pajak sampai dengan 2025 dapat dihapus seluruhnya jika SPT disampaikan pada 8 Oktober hingga 31 Desember 2026. Wajib pajak yang baru menyampaikan SPT pada 1 Januari hingga 31 Maret 2027 masih memperoleh pengurangan sanksi sebesar 50 persen. Adapun penyampaian pada 1 April hingga 30 Juni 2027 mendapat pengurangan 25 persen.
Bimo memberikan ilustrasi seorang wajib pajak yang belum menyampaikan SPT Tahunan PPh Tahun Pajak 2025 dan menerima surat tagihan pajak dengan sanksi keterlambatan Rp1 juta. Apabila SPT berstatus kurang bayar disampaikan pada 25 Oktober 2026 dan syarat terpenuhi, sanksi Rp1 juta itu hilang sepenuhnya. Jika disampaikan 2 Januari 2027, pengurangan sanksi menjadi 50 persen atau Rp500 ribu, sedangkan penyampaian 4 Mei 2027 hanya mendapat potongan 25 persen atau Rp250 ribu. Sementara itu, SPT yang baru disampaikan pada 1 Juli 2027 tidak lagi memperoleh keringanan berdasarkan skema tersebut.
Meski demikian, Bimo mengingatkan bahwa ilustrasi itu hanya berlaku untuk jenis sanksi dan kondisi yang dicontohkan. Jenis sanksi atau keadaan lain bisa memiliki persyaratan dan besaran pengurangan berbeda sesuai ketentuan KEP-239/PJ/2026. Karena itu, wajib pajak diminta memeriksa kondisi masing-masing dan tidak menunggu hingga batas waktu.
DJP menegaskan fasilitas ini bukan pemutihan pajak. Wajib pajak tetap harus melunasi pokok utang pajak, sedangkan keringanan hanya diberikan terhadap sanksi administratif yang belum dibayar dan memenuhi ketentuan. Perubahan mekanisme pembayaran utang pajak juga memungkinkan pembayaran dialokasikan lebih dulu untuk melunasi pokok utang sebelum sanksi administratif.
Untuk memanfaatkan fasilitas tersebut, wajib pajak harus mengajukan permohonan dan memenuhi persyaratan formal, termasuk menyampaikan surat pernyataan bermeterai bahwa sanksi administratif timbul akibat kekhilafan atau bukan karena kesalahan wajib pajak. Permohonan melalui program khusus ini dapat diajukan paling lambat 1 Oktober 2028, namun batas waktu itu tidak mengubah tenggat penyampaian SPT, pembayaran, maupun persyaratan lain yang harus dipenuhi.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Comments (0)