BI Ungkap Kredit Melaju Lebih Cepat dari DPK, Ini Pemicu dan Langkah Antisipasinya
Bank Indonesia mengungkap pertumbuhan kredit perbankan melaju lebih cepat dibandingkan dana pihak ketiga (DPK), sehingga likuiditas sejumlah kelompok bank menurun. BI menyiapkan insentif likuiditas makroprudensial yang berubah mulai 1 September 2026, sekaligus mendorong permintaan kredit lewat business matching dengan UMKM. Target pertumbuhan kredit 2026 dipatok 8-12 persen dan dinilai masih on track.
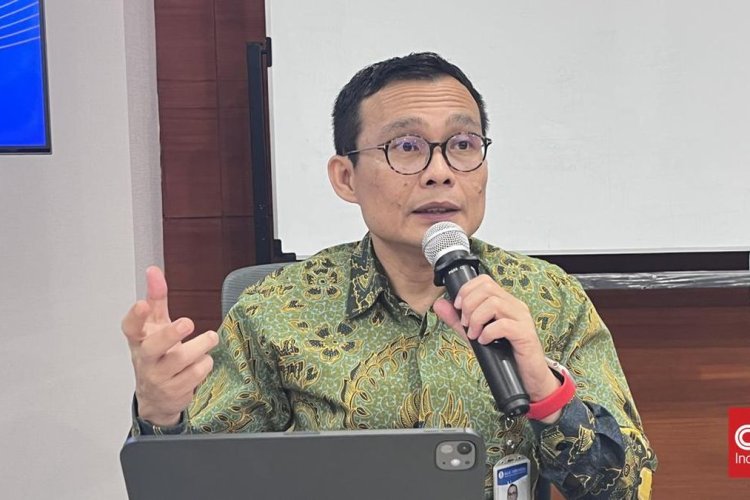
Bank Indonesia (BI) menyoroti laju pertumbuhan kredit perbankan yang berjalan lebih cepat dibandingkan pertumbuhan dana pihak ketiga (DPK). Akibatnya, likuiditas pada sejumlah kelompok bank mengalami penurunan. Direktur Departemen Kebijakan Makroprudensial BI Alexander Lubis menyampaikan hal itu dalam Taklimat Media BI di Gedung BI Jakarta, Jumat (28/8).
Menurut Alexander, secara industri pertumbuhan DPK sebenarnya masih cukup kuat. Hanya saja, lajunya belum mampu mengejar akselerasi kredit yang terus meningkat. Ia menganalogikan kondisi tersebut seperti kenaikan gaji yang tetap kalah cepat oleh lonjakan konsumsi.
"Kreditnya lebih kencang lagi. Dari kata saya gajinya naik, naik, kencang-kencang, tapi konsumsi saya lebih kencang lagi," ujar Alexander.
Perbedaan laju itu membuat likuiditas antar kelompok bank tidak seragam. Sebagian bank mengalami penurunan likuiditas karena pertumbuhan kreditnya lebih cepat, sementara kelompok bank lain masih memiliki likuiditas yang relatif besar. Alexander menegaskan, "Kalau kita lihat pertumbuhan DPK-nya tidak se-akseleratif pertumbuhan kreditnya. Tubuh kencang, tapi kreditnya lebih kencang lagi."
Kondisi likuiditas itu juga terlihat dari kepemilikan surat-surat berharga (SSB) yang biasa dipakai sebagai instrumen likuiditas. Sejumlah kelompok bank tercatat mengurangi SSB karena membutuhkan dana untuk mendukung penyaluran kredit. "SSB-nya meningkat, khususnya beberapa nanti kelompok bank. Kalau secara industri, yes semuanya, tapi ketika kita masuk ke dalam detail kelompok bank, ternyata ada yang turun, ada yang naik," jelasnya.
Perbedaan perilaku bank dalam mengelola portofolio pun muncul. Ada bank yang memilih menggenjot penyaluran kredit sehingga kepemilikan SSB menurun, ada pula yang tetap menahan dana di instrumen likuiditas. Menurut Alexander, hal inilah yang menjadi pertimbangan BI mengeluarkan kebijakan insentif likuiditas makroprudensial. BI mengubah skema pemberian insentif likuiditas makroprudensial (KLM) mulai 1 September 2026 dengan mempertimbangkan kondisi masing-masing bank, demi memastikan likuiditas tetap tersedia dan terdistribusi optimal untuk mendukung intermediasi.
Meski demikian, Alexander menegaskan persoalan kredit tidak semata-mata soal keterbatasan likuiditas. BI juga melihat masih ada persoalan dari sisi permintaan kredit. "Persoalan kredit ini tidak melulu soal supply, tapi yang mau kita pastikan adalah tidak ada permasalahan supply dengan permasalahan likuiditas," katanya.
Ia menjelaskan sejumlah korporasi sebenarnya sudah memiliki fasilitas kredit dari perbankan, tetapi belum seluruhnya digunakan karena dunia usaha masih menimbang kondisi ekonomi dan ketidakpastian. Alexander menirukan masukan dari perbankan, "Kalau beberapa saya ketemu bank-bank itu ya, saya tuh pengen, Pak, sektor-sektor lain. Tapi mana sektornya? Atau siapa deh, Pak? Udah deh, Bapak tunjuk aja."
Karena itu, BI tidak hanya mendorong sisi pasokan pembiayaan lewat kebijakan makroprudensial, tetapi juga memperkuat sisi permintaan kredit. Salah satu caranya adalah mempertemukan perbankan dengan calon debitur melalui skema business matching. BI akan berkoordinasi dengan kantor perwakilan di daerah untuk mengidentifikasi pelaku usaha, termasuk UMKM, yang membutuhkan pembiayaan. "Kita bikin business matching. Kita kumpulin nih siapa yang kita kerja sama dengan KPw-KPw, menurut kalian UMKM-UMKM yang ini," ujarnya.
Alexander berharap upaya tersebut dapat mempertemukan bank yang memiliki kapasitas pembiayaan dengan pelaku usaha yang membutuhkan kredit. "Supaya bisa lebih kencang lagi, swastanya ikut," ujarnya. BI sendiri menargetkan pertumbuhan kredit perbankan pada 2026 berada di kisaran 8-12 persen, dan menurut Alexander realisasi sejauh ini masih berada dalam jalur target. "So far sih masih on track dari target kami pertumbuhan kreditnya," tandasnya.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Comments (0)