

BI Ubah Skema Insentif Likuiditas Bank per 1 September, Ini Aturan Barunya
Bank Indonesia menerapkan skema baru insentif likuiditas makroprudensial (KLM) mulai 1 September 2026. Insentif untuk pembiayaan sektor produktif tetap 4 persen, sedangkan pendalaman pasar uang 2 persen. Bank dengan porsi surat berharga di atas 19 persen tidak lagi mendapat tambahan insentif. Realisasi KLM tercatat sekitar Rp447 triliun atau 5 persen dari DPK.
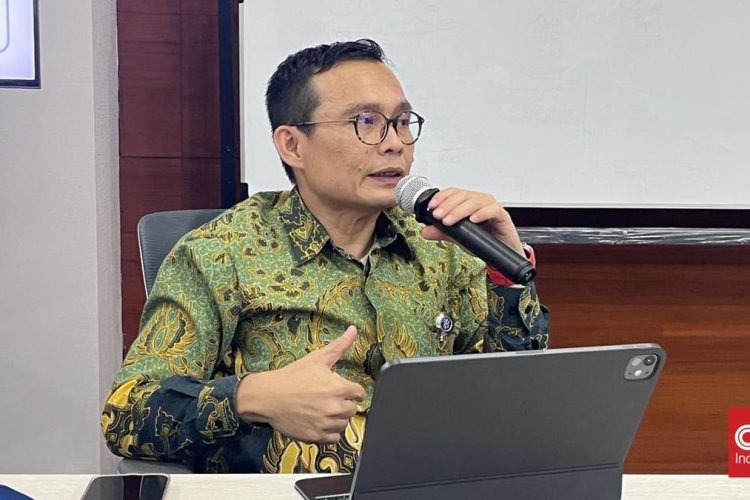
Bank Indonesia (BI) resmi menerapkan skema baru dalam pemberian insentif likuiditas makroprudensial (KLM) kepada perbankan mulai 1 September 2026. Kebijakan ini membuat BI lebih selektif dalam menyalurkan insentif dengan mempertimbangkan kondisi likuiditas serta portofolio masing-masing bank.
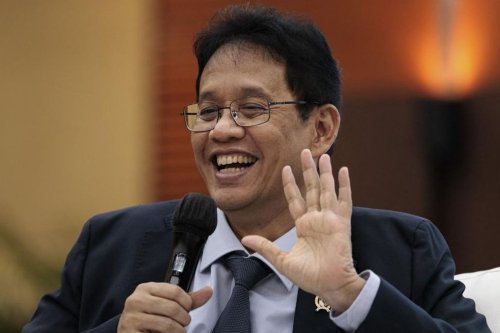
Direktur Departemen Kebijakan Makroprudensial BI Alexander Lubis menjelaskan bahwa perubahan skema ini bertujuan memastikan insentif likuiditas benar-benar mendorong intermediasi perbankan. Selama ini, insentif dikhawatirkan justru menambah penempatan dana bank pada surat-surat berharga (SSB) ketimbang menyalurkannya sebagai kredit.
"Kalau anda SSB-nya lebih dari 19 persen, surat-surat berharganya, ya kita tidak tambahin lagi," ujar Alexander dalam Taklimat Media BI di Gedung BI, Jakarta, Jumat (28/8).
Dalam skema baru tersebut, BI tetap memberikan insentif KLM untuk pembiayaan sektor-sektor produktif hingga 4 persen. Selain itu, BI menyediakan tambahan insentif likuiditas sebesar 2 persen untuk pendalaman pasar uang (PPU). Dengan demikian, porsi KLM yang sebelumnya mencapai 5,5 persen kini disesuaikan menjadi 4 persen untuk pembiayaan sektor produktif dan 2 persen untuk PPU.
Alexander mengakui pihaknya belum bisa memastikan angka pasti dari redistribusi insentif tersebut. Menurut dia, BI masih akan melihat bagaimana redistribusi dari bank-bank setelah kebijakan berlaku. "Makanya agak sulit saya ngomong angka persisnya karena memang kan 1 September nih. Kita harus lihat lagi nanti bagaimana redistribusi dari bank-bank ini," katanya.
Kebijakan ini juga dilatarbelakangi temuan BI bahwa terdapat perbedaan perilaku portofolio antarbank. Sebagian bank mencatat pertumbuhan kredit tinggi sehingga kepemilikan surat berharga mereka menurun untuk memenuhi kebutuhan likuiditas. Namun, ada pula bank yang porsi surat berharganya relatif tinggi dibandingkan penyaluran kredit, sementara intermediasinya belum optimal.
BI ingin agar likuiditas yang tersedia di industri perbankan dapat terdistribusi lebih optimal. Bank yang memiliki kelebihan likuiditas dan surat berharga dapat melakukan repo sehingga likuiditas tersebut mengalir kepada bank yang membutuhkan. "Harapan kita tadi sebenarnya itu tercipta di pasar uangnya. Karena bank-bank yang tadi yang kekurangan ini yang akan butuh SSB," ujar Alexander.
Hingga saat ini, BI mencatat realisasi KLM telah mencapai sekitar Rp447 triliun atau setara 5 persen dari dana pihak ketiga (DPK). Perolehan KLM terbesar berasal dari kelompok bank BUMN dan bank swasta nasional.
Di sisi lain, Alexander menegaskan persoalan pertumbuhan kredit tidak hanya bersumber dari sisi likuiditas perbankan. BI juga melihat masih ada persoalan dari sisi permintaan kredit, terutama karena dunia usaha masih menghadapi ketidakpastian. Sejumlah korporasi disebut telah memiliki fasilitas kredit, tetapi belum seluruhnya ditarik karena masih mempertimbangkan kondisi ekonomi.
Karena itu, BI tidak hanya mendorong kredit melalui kebijakan makroprudensial, tetapi juga berupaya mempertemukan perbankan dengan calon debitur. Alexander menyebut BI tengah mendorong semacam business matching, termasuk untuk menemukan pelaku usaha mikro, kecil, dan menengah (UMKM) yang memiliki kebutuhan pembiayaan. BI juga akan berkoordinasi dengan pemerintah untuk mengidentifikasi sektor-sektor yang masih perlu didorong melalui pembiayaan.
Alexander menambahkan pertumbuhan kredit perbankan tahun ini masih berada dalam jalur target BI sebesar 8-12 persen. Meski demikian, BI tetap berupaya mendorong pertumbuhan tersebut agar mencapai level yang dinilai optimal untuk mendukung pertumbuhan ekonomi.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0