BI Rate Naik ke 6 Persen, Waspadai Cicilan KPR Bunga Mengambang dan Jeratan Utang Konsumtif
Bank Indonesia menaikkan BI Rate menjadi 6 persen pada November 2026. Perencana keuangan mengingatkan pemilik KPR bunga mengambang dan pinjaman konsumtif untuk mewaspadai kenaikan cicilan. Langkah antisipasi meliputi pencatatan keuangan, penyiapan dana darurat, menghindari judi online, serta menghindari gali lubang tutup lubang.
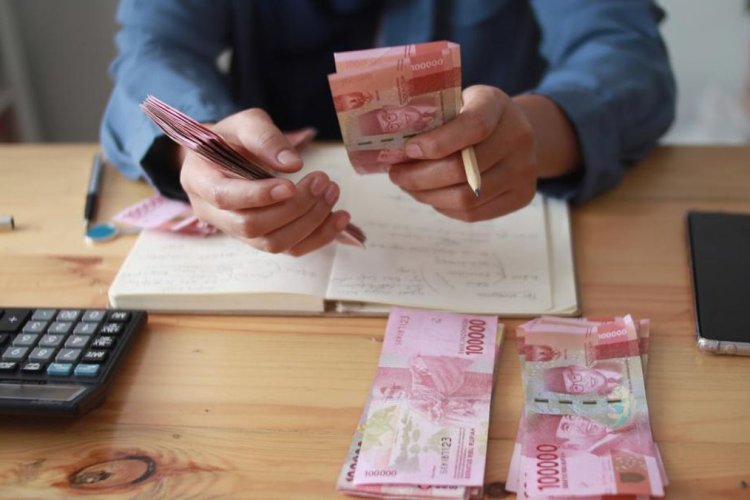
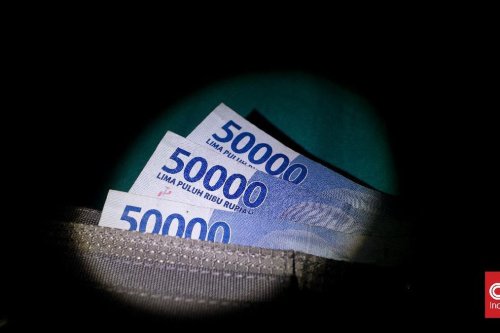
Bank Indonesia (BI) resmi menaikkan suku bunga acuan atau BI Rate sebesar 25 basis poin menjadi 6 persen dalam Rapat Dewan Gubernur pada 17-18 November 2026. Kebijakan ini diambil untuk menjaga stabilitas nilai tukar rupiah di tengah ketidakpastian global sekaligus mengendalikan inflasi. Bagi masyarakat, kenaikan suku bunga acuan perlu dicermati, terutama mereka yang memiliki pinjaman dengan bunga mengambang atau floating rate karena perubahan suku bunga dapat memengaruhi besaran cicilan dan kemampuan membayar kewajiban setiap bulan.
Perencana keuangan OneShildt Financial Planning, Budi Rahardjo, menyarankan masyarakat segera mencatat pemasukan dan pengeluaran selama 30 hari, lalu mengelompokkannya berdasarkan prioritas. Debitur juga perlu mencatat saldo pokok utang, bunga, dan sisa tenor setiap pinjaman. Dana darurat perlu disiapkan setara tiga bulan pengeluaran bagi individu lajang, enam bulan bagi pasangan menikah, dan 12 bulan bagi keluarga yang sudah menikah serta memiliki anak. Selain itu, pastikan asuransi kesehatan aktif dan pencari nafkah utama memiliki perlindungan asuransi jiwa yang memadai.
"Setiap keputusan kredit harus tetap memberikan ruang finansial keluarga untuk memenuhi kebutuhan hidup, menabung, dan mengelola risiko agar kehidupan keluarga mendapatkan ketenangan pikiran," ujar Budi kepada CNNIndonesia.com, Jumat (20/11).
Menurut Budi, kenaikan BI Rate tidak otomatis membuat seluruh cicilan masyarakat meningkat. Dampaknya bergantung pada jenis pinjaman dan skema bunga yang digunakan. Pinjaman yang paling perlu diperhatikan adalah KPR dengan bunga mengambang, termasuk KPR yang masa bunga tetapnya akan segera berakhir. Sementara itu, KPR berbunga tetap dan kredit kendaraan bermotor yang umumnya memiliki angsuran tetap sepanjang tenor belum tentu langsung terdampak. Kartu kredit, pinjol, dan paylater juga mengikuti ketentuan masing-masing.
"Bagi yang memiliki kredit berjalan dengan bunga floating seperti KPR, atau yang awalnya bunga fix kemudian akan memasuki periode bunga floating, tentunya kenaikan suku bunga ini wajib diperhatikan dengan saksama," ujarnya.
Budi menyarankan debitur mencari tahu potensi kenaikan cicilan dan mengevaluasi kemampuan keuangan. Jika masih bisa ditanggung, masyarakat dapat mengurangi pengeluaran konsumtif. Namun, apabila cicilan sudah membebani keuangan keluarga, debitur bisa mengajukan restrukturisasi, misalnya dengan memperpanjang tenor atau mengurangi pokok utang melalui pelunasan sebagian. Ia mengingatkan total cicilan sebaiknya dijaga maksimal 35 persen dari pendapatan bulanan dan menghindari pinjaman baru jika kemampuan mencicil sudah mendekati batas tersebut.
"Jangan mengambil pinjaman baru lainnya jika ruang kemampuan mencicil sudah sangat sempit, sekitar 30-35 persen pendapatan," katanya.
Budi juga mengingatkan bahaya judi online yang dapat lebih merusak kondisi keuangan dibandingkan belanja konsumtif. Uang yang digunakan berjudi berisiko habis tanpa memperoleh barang atau jasa sebagai manfaatnya. Kecanduan judi dapat mengubah prioritas seseorang sehingga uang kebutuhan sehari-hari digunakan untuk mengejar keuntungan instan. Pemulihan harus dimulai dengan memutus akses ke platform judi, mengamankan uang untuk kebutuhan pokok, dan mencari bantuan profesional jika perilaku tersebut sulit dikendalikan.
Perencana Keuangan Advisors Alliance Group (AAG) Indonesia, Dandy, mengimbau masyarakat menghindari belanja konsumtif seperti mengganti gawai atau kendaraan yang belum mendesak, berlangganan terlalu banyak aplikasi, terlalu sering makan di luar, serta menggunakan paylater untuk memenuhi keinginan. Masyarakat perlu memanfaatkan promo secara bijak dan mengantisipasi kenaikan kebutuhan seperti biaya pendidikan. Jika penghematan tidak cukup, masyarakat dapat mencari sumber pendapatan tambahan. Dandy menegaskan utang tidak selalu buruk selama digunakan secara tepat dan sesuai kemampuan, namun perlu dilakukan pemeriksaan keuangan dengan mencatat aset, tabungan, dan seluruh kewajiban.
Di tengah suku bunga tinggi, masyarakat dapat mempertimbangkan instrumen seperti surat berharga negara (SBN), deposito, atau reksa dana pasar uang (RDPU) sesuai tujuan dan profil risiko. "Evaluasi terus kondisi keuangannya setidaknya sebulan sekali," kata Dandy.
Terkait pinjol, Dandy mengingatkan praktik gali lubang tutup lubang dapat memicu penumpukan bunga, biaya, dan denda keterlambatan. Catatan kredit yang memburuk juga berpotensi menyulitkan masyarakat ketika mengajukan KPR atau pinjaman bank untuk usaha. "Yang paling bahaya adalah tekanan mental," kata Dandy. Ia menyarankan debitur membuat daftar seluruh utang, jumlah kewajiban, sisa tenor, dan tanggal jatuh tempo, lalu memprioritaskan pembayaran berdasarkan biaya utang dan konsekuensi keterlambatan. Tujuannya bukan melunasi semua utang sekaligus, melainkan menghentikan pertumbuhan utang dan menata arus kas. Jika diperlukan, debitur dapat mengajukan restrukturisasi atau mempertimbangkan menjual aset yang sudah tidak digunakan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Comments (0)